


Rentabilidad del negocio de blanqueamiento dental: Costes y márgenes para marcas y revendedores
El blanqueamiento dental puede generar márgenes brutos atractivos, pero la rentabilidad real varía considerablemente según el modelo de negocio, el canal de ventas, el coste de adquisición, el coste de compra de clientes, los gastos de gestión, las devoluciones y la rotación de inventario. Un margen de beneficio elevado no implica automáticamente un negocio altamente rentable; lo que realmente importa es el margen de contribución una vez contabilizados todos los costes reales. Esta guía explica cómo calcularlo, canal por canal y producto por producto, en lugar de basarse en una única cifra global de margen.
Esta guía se centra en la estructura de costos y la economía unitaria para marcas, vendedores de comercio electrónico, mayoristas y distribuidores. Para elegir un modelo de negocio, obtener una fórmula, evaluar fabricantes o gestionar el cumplimiento, consulteCómo iniciar un negocio de tiras blanqueadoras de dientes.
- ¿Es rentable el blanqueamiento dental?
- La rentabilidad depende del modelo de negocio.
- Margen de beneficio vs. Margen bruto vs. Beneficio neto
- Cómo calcular el costo del producto entregado
- Costes de canal y gastos de gestión
- Captación de clientes y compra repetida
- Diferencias en el formato y el costo del producto
- Cantidad mínima de pedido, inventario y riesgo de flujo de caja
- Análisis del punto de equilibrio
- Modelos de rentabilidad por canal de ventas
- Factores comunes que reducen las ganancias
- Cómo las decisiones de fabricación afectan a los márgenes
- Lista de verificación de rentabilidad para compradores
- Preguntas frecuentes
¿Es rentable el blanqueamiento dental?
Puede ser rentable, pero la rentabilidad depende completamente del modelo de negocio, el canal y la estructura de costos que utilices. Un único porcentaje de margen para la categoría no se aplica directamente a una marca propia de venta directa al consumidor, un revendedor de Amazon, un distribuidor o un proveedor de servicios presenciales. El resto de esta guía explica cómo calcular la rentabilidad real para tu situación específica, en lugar de basarte en una cifra general para toda la categoría.
La rentabilidad depende del modelo de negocio.
| Modelo de negocio | Ingresos primarios | Costos básicos | Riesgo principal de beneficio |
|---|---|---|---|
| Marca de marca propia DTC | Venta al por menor de productos | Producto, embalaje, publicidad, distribución | Costo de adquisición de clientes, devoluciones |
| Vendedor de Marketplace (por ejemplo, Amazon) | Plataforma de venta minorista | Producto, comisiones por referencias/FBA, publicidad | Tarifas de la plataforma, almacenamiento de inventario |
| Mayorista/distribuidor | Suministro a granel | Compras, importación, almacenamiento | Descuentos en el canal, rotación de inventario |
| Venta al por menor en salones/clínicas | Ventas de productos complementarios | Producto, costo de venta del personal | Compra repetida, ajuste del canal |
| Servicio de blanqueamiento dental presencial | Tarifa de servicio por sesión | Mano de obra, espacio, equipo, seguro | Licencias, tarifa de reserva, cumplimiento |
Un margen de beneficio elevado en el comercio minorista no implica necesariamente un negocio altamente rentable.El modelo más rentable es aquel que mantiene un margen de contribución saludable al tiempo que controla el coste de adquisición de clientes y el riesgo de inventario, no el que tiene el precio de venta más alto en relación con el coste de fábrica.

Margen de beneficio vs. Margen bruto vs. Beneficio neto
Estos tres términos se utilizan indistintamente, pero miden cosas diferentes, y confundirlos lleva a sobreestimar la rentabilidad real.
Margen de beneficio = (Precio de venta − Coste del producto) ÷ Coste del producto
Margen bruto = (Precio de venta − Costo de los bienes vendidos) ÷ Precio de venta
Margen de contribución = Ingresos − Costo del producto − Comisiones del canal − Cumplimiento − Devoluciones − Costo variable de marketing
Por ejemplo, un producto que cuesta 5 dólares y se vende por 25 dólares tiene un margen de beneficio del 400 % y un margen bruto del 80 %, pero ninguna de estas cifras refleja lo que queda después de la publicidad, las comisiones de la plataforma, los gastos de envío y las devoluciones.El margen de contribución es el indicador que realmente muestra si un pedido es rentable una vez incluidos todos los costes reales.
Cómo calcular el costo del producto entregado
El costo final es mayor que el precio de fábrica. El costo final incluye: precio del producto en fábrica, estuches/bolígrafos individuales y cajas para venta al por menor, diseño del empaque, pruebas y documentación, flete internacional, aranceles, despacho de aduanas, transporte nacional, recepción en almacén y posibles daños o pérdidas.
Costo unitario de desembarque = Costo total del producto, embalaje, pruebas, flete e importación ÷ Unidades vendibles recibidas
Las "unidades vendibles" importan— Las unidades dañadas, las muestras y las muestras de control de calidad retenidas normalmente no se pueden vender, por lo que se divide el costo total por unidades.ordenadoen lugar de unidades en realidadvendibleSubestima el costo real por unidad.
Costes de canal y gastos de gestión
La estructura de costes difiere significativamente según el canal; estos deben calcularse por separado, no se puede asumir que son similares.
Mercado (por ejemplo, Amazon):Comisión por referencia, comisión de gestión logística de FBA, tarifa de almacenamiento, tarifa de colocación de productos entrantes, coste de publicidad, procesamiento de devoluciones y tarifas de retirada/eliminación de inventario no vendido.
Sitio web independiente (DTC):comisiones por procesamiento de pagos, costes de gestión de pedidos, cualquier subsidio de envío ofrecido a los clientes, publicidad, herramientas de marketing por correo electrónico/SMS y gestión de devoluciones.
Al por mayor:margen del distribuidor, margen del minorista, costes de las muestras, comisión de ventas, condiciones de pago (que afectan al flujo de caja aunque no reduzcan directamente el margen) y descuentos en los fletes ofrecidos a los compradores.
Captación de clientes y compra repetida
El alcance de marketing a través de las redes sociales no significa que la adquisición de clientes sea gratuita; debe medirse en función del margen de contribución real por pedido.
CAC = Gasto total en ventas y marketing ÷ Nuevos clientes adquiridos
Si el margen de contribución unitario de un producto es de 12 dólares y el coste de adquisición de clientes es de 18 dólares, el primer pedido no es rentable, aunque el margen bruto del producto parezca saludable sobre el papel.Las tiras blanqueadoras son un producto consumible, lo que genera una oportunidad real de recompra; sin embargo, esta oportunidad debe medirse con datos reales, no con suposiciones. Es importante realizar un seguimiento de la tasa de recompra, el intervalo promedio entre pedidos, la retención de suscripciones (si corresponde), la tasa de reembolsos y el valor de vida del cliente, en lugar de asumir que cada cliente realiza un nuevo pedido cada 3 a 6 meses.
Diferencias en el formato y el costo del producto
La estructura de costos y márgenes varía significativamente según el formato del producto:
Tiras blanqueadoras:Los costos se concentran en la fórmula, la carga de gel, el sustrato de la película, la cantidad de sobres individuales, la lámina impresa, los tratamientos por caja y el cartón. El menor volumen de envío y el menor costo de cumplimiento en relación con el precio permiten que los modelos de suscripción y compra recurrente funcionen razonablemente bien.
Bolígrafos de gel:Los costos se concentran en el volumen del gel, el mecanismo de dispensación, el cuerpo del bolígrafo, la punta del pincel y el empaque a prueba de fugas. El envío es sencillo, pero una falla en el mecanismo (fugas, problemas de dispensación) puede generar una tasa de devoluciones más alta que la de un producto en tiras.
kits LED:El precio es más elevado, pero los costes incluyen el dispositivo LED, la bandeja, el gel, la batería, el cable de carga, el embalaje interior y el servicio de atención al cliente posventa para productos electrónicos; un precio de venta al público más alto no significa automáticamente un mayor beneficio neto una vez que se incluyen el coste del dispositivo y la gestión de devoluciones/garantías específicas para productos electrónicos.
Polvo blanqueador:Diferente estructura de costos y empaque, con sus propias consideraciones en torno a los límites de las afirmaciones (afirmaciones de pulido frente a blanqueamiento), abrasividad, fugas de polvo durante el transporte y duración del ciclo de reordenamiento.
Cantidad mínima de pedido, inventario y riesgo de flujo de caja
Un pedido de mayor tamaño puede reducir el coste unitario, pero también aumenta el desembolso inicial de efectivo, los costes de almacenamiento, el riesgo de caducidad próxima, las posibles pérdidas derivadas de un rediseño del envase, la exposición a cambios en la fórmula o en la normativa, y el riesgo de productos de baja rotación.
| Estrategia de pedidos | Ventaja | Riesgo |
|---|---|---|
| Pedido de prueba con cantidad mínima de pedido baja | Menor riesgo de inventario | Mayor costo por unidad |
| Pedido moderado de marca propia | Equilibra costes y marca. | Requiere una previsión de ventas razonablemente precisa. |
| Gran cantidad de pedidos personalizados | Precio unitario más bajo | Mayor presión sobre el efectivo y el inventario. |
| Reposición continua | Exposición de inventario controlado | Depende de la fiabilidad del plazo de entrega del proveedor. |
El precio unitario más bajo no siempre es la decisión de compra más rentable.— Compare los ahorros derivados de un MOQ mayor con el costo de mantenimiento de inventario y las ventas esperadas de forma realista, no solo con la diferencia de precio unitario cotizada.
Análisis del punto de equilibrio
Este es el cálculo que realmente responde a la pregunta "¿cuánto necesito vender para ser rentable?", lo cual resulta más útil que un porcentaje de margen general.
Costes de lanzamiento fijosPuede incluir: diseño de marca y embalaje, desarrollo de muestras, costes de estabilidad/pruebas, creación de sitios web, fotografía de productos, costes legales y de cumplimiento normativo, y utillaje inicial o planchas de impresión.
Margen de contribución por unidad: Margen de contribución por unidad = Precio de venta − Costo variable por unidad
Volumen de equilibrio: Unidades de equilibrio = Costos fijos de lanzamiento ÷ Margen de contribución por unidad
En lugar de un ejemplo fijo que implique números universales, utilice sus propios datos de entrada:
| Artículo de línea | Tu opinión |
|---|---|
| Precio de venta | A |
| Costo del producto entregado | B |
| Costo del canal y del cumplimiento | do |
| Devoluciones permitidas | D |
| Costo variable de marketing | mi |
| Margen de contribución (A − B − C − D − E) | — |
Unidades de equilibrio = Costes fijos de lanzamiento ÷ Margen de contribución por unidad
Esta estructura te permite introducir tus presupuestos reales y las tarifas de tus canales de distribución, en lugar de depender de los ejemplos de cifras de otra persona, que no coincidirán con tu fórmula, paquete, canal o mercado específicos.
Modelos de rentabilidad por canal de ventas
Marca DTC:Concéntrese en el margen bruto, el CAC, el costo de cumplimiento, la tasa de recompra y la tasa de reembolso.
Vendedor del mercado:Concéntrese en el margen de contribución después de las comisiones de la plataforma, el costo de publicidad de las ventas (ACoS o equivalente), las tarifas de almacenamiento, las devoluciones y el riesgo de interrupción de la publicación (suspensiones o cambios en las políticas que afectan la continuidad de las ventas).
Distribuidor:Concéntrese en el costo de importación, la estructura de descuentos mayoristas, las expectativas de margen de los minoristas, las condiciones de pago/crédito, la rotación de inventarios y los costos regionales de empaque.
Venta al por menor en salones/clínicas:Concéntrese en la tasa de adhesión (el porcentaje de clientes de servicios que también compran productos minoristas), la estructura de comisiones del personal, la asignación de espacio en los estantes, la tasa de reordenamiento y las reclamaciones apropiadas para un canal adyacente al profesional.
Factores comunes que reducen las ganancias
- Alto costo de adquisición de clientes— Un producto con un margen bruto elevado aún puede resultar no rentable si el gasto en publicidad consume la totalidad del margen de contribución por pedido.
- Devoluciones y quejas excesivas— generalmente se debe a la sensibilidad, la mala adherencia, los residuos de gel, las fugas, los problemas de sabor o los resultados que no coincidieron con las expectativas de marketing.
- Afirmaciones sin fundamentoLas afirmaciones como "8 tonos más blanco", "sin sensibilidad" o "seguro para el esmalte" sin pruebas del producto terminado pueden provocar la eliminación del anuncio, reembolsos o problemas legales, todo lo cual reduce el margen de beneficio.
- Demasiados SKU en el lanzamiento— Repartir el presupuesto de inventario y marketing entre HP, PAP, clorito de sodio, kits LED, bolígrafos y polvo simultáneamente diluye ambos.
- Baja rotación de inventario— Un pedido mínimo elevado que reduce el precio unitario aún puede mermar las ganancias debido a los costos de almacenamiento y las amortizaciones por vencimiento próximo si las ventas son más lentas de lo previsto.
- sobreinversión en embalaje— Las cajas magnéticas elaboradas, los insertos pesados y los múltiples accesorios desde el principio pueden aumentar el costo y el volumen de envío sin un aumento proporcional en la tasa de conversión.
- Fabricación inconsistente— Las diferencias entre lotes en cuanto a la carga de gel, la adhesión, la degradación activa, el sellado de la bolsa o la precisión de la impresión pueden generar costes posventa y daños a la marca que superan cualquier ahorro en el precio unitario.
Cómo las decisiones de fabricación afectan a los márgenes
Las decisiones de abastecimiento influyen directamente en el costo de cada fórmula anterior. La vía de formulación (HP, PAP, clorito de sodio), el tipo de tira o producto (gel, seco, sin residuos), los tratamientos por caja y la elección del empaque (bolsas y cajas de marca propia frente a empaque estándar) afectan el costo final. Además, la cantidad mínima de pedido (MOQ) difiere entre las formulaciones estándar y personalizadas, lo que afecta las compensaciones de flujo de caja mencionadas anteriormente. Para obtener un modelo de costos preciso, es necesario obtener una cotización detallada y precisa, en lugar de un precio unitario único.Solicite un presupuesto detallado basado en su país objetivo, canal de ventas, fórmula, tratamientos por caja, tipo de embalaje y cantidad estimada del pedido.— Comparar propuestas completas y coincidentes es lo que da sentido al cálculo del punto de equilibrio y del margen de beneficio.
Lista de verificación de rentabilidad para compradores
- Calcula el margen de contribución, no solo el margen de beneficio o el margen bruto.
- Obtenga una cifra de costo de desembarque basada envendibleunidades, no unidades ordenadas
- Desglosa las tarifas de canal por separado para cada canal de ventas que estés evaluando.
- Calcula el CAC y compáralo con el margen de contribución por unidad, no con los ingresos.
- Utilice datos reales de compras repetidas una vez que estén disponibles, en lugar de asumir un intervalo de reorden fijo.
- Compare los ahorros de MOQ con el costo de mantenimiento de inventario y la tasa de venta realista.
- Realice un cálculo del punto de equilibrio utilizando sus propios datos antes de comprometerse con un pedido de lanzamiento.
- Obtenga un presupuesto detallado del fabricante para basar cada costo mencionado anteriormente en cifras reales.
Preguntas frecuentes
¿Es el blanqueamiento dental un negocio con altos márgenes de beneficio?
Puede ofrecer márgenes brutos atractivos sobre el producto en sí, pero la rentabilidad real depende del coste de adquisición de clientes, las comisiones del canal, la gestión de pedidos, las devoluciones y la rotación de inventario; estos factores varían lo suficiente según el modelo de negocio y el canal como para que no exista una cifra de margen única y fiable para la categoría en su conjunto.
¿Cuál es la diferencia entre margen de beneficio y margen de ganancia?
El margen de beneficio compara el precio de venta con el coste del producto; el margen bruto expresa el beneficio como porcentaje del precio de venta; el margen de contribución resta las comisiones del canal, los gastos de gestión, las devoluciones y los costes variables de marketing. Un margen de beneficio o un margen bruto elevados no garantizan la rentabilidad del pedido una vez calculado el margen de contribución.
¿Cómo calculo el costo final de las tiras blanqueadoras?
Sume el costo del producto en fábrica, el embalaje, las pruebas/documentación, el flete, los aranceles, el despacho de aduanas y el transporte nacional, y luego divida el resultado entre las unidades vendibles recibidas, no entre el total de unidades pedidas, ya que las unidades dañadas y las muestras retenidas generalmente no son vendibles.
¿Qué costes debería incluir una marca de blanqueamiento dental disponible en el mercado?
Las comisiones por referencias y gestión de pedidos, las tarifas de almacenamiento, las tarifas de colocación de productos, los costes de publicidad, el procesamiento de devoluciones y las tarifas de eliminación/retiro del inventario no vendido reducen el margen de contribución más allá del coste base del producto.
¿Cómo afecta el MOQ a la rentabilidad?
Un pedido mínimo mayor suele reducir el coste unitario, pero aumenta el desembolso inicial, los costes de almacenamiento y el riesgo de caducidad. Compare el ahorro en el coste unitario con el coste de mantenimiento de inventario y la rotación de inventario real, en lugar de optar únicamente por el pedido más grande con el precio más bajo.
¿Son los kits LED más rentables que las tiras blanqueadoras?
No automáticamente: los kits LED tienen un precio de venta al público más elevado, pero también mayores costos de dispositivo, batería y servicio posventa, además de una dinámica de devoluciones diferente a la de los productos electrónicos. Compare el margen de contribución por unidad, no solo el precio de venta al público, antes de asumir que un precio más alto implica mayores ganancias.
¿Cómo afectan las devoluciones y las quejas por sensibilidad a los márgenes?
Las devoluciones y las reclamaciones añaden costes de procesamiento, costes de reembolso y posibles amortizaciones de inventario, que se suman al coste original del producto, y pueden contrarrestar significativamente incluso un margen bruto nominal elevado si las tasas de devolución son altas.
¿Cuántas unidades debe vender una marca para alcanzar el punto de equilibrio?
Las unidades de equilibrio equivalen a los costos fijos de lanzamiento divididos por el margen de contribución por unidad; esto es específico de sus costos reales, precios y tarifas de canal, por lo que debe calcularse a partir de sus propios datos en lugar de asumirlo a partir de un ejemplo genérico.
¿Ofrece la marca propia mejores márgenes que la reventa al por mayor?
Las marcas blancas generalmente ofrecen un mayor margen bruto y diferenciación de marca, pero conllevan mayores costos iniciales de empaque y cantidad mínima de pedido (MOQ). La reventa al por mayor es más rápida y de menor riesgo para empezar, pero suele tener márgenes más reducidos debido a la menor diferenciación. La mejor opción depende de tu capital, plazos y capacidad para impulsar la demanda de tu marca. Consulta nuestra Guía para Iniciar un Negocio para una comparación completa de los modelos de negocio.
¿Qué información se necesita para obtener un presupuesto OEM preciso?
Mercado objetivo, canal de ventas, preferencia de fórmula, tratamientos por caja, tipo de embalaje y cantidad estimada de pedido: una cotización detallada basada en estos datos es lo que permite un cálculo real del punto de equilibrio y del margen de beneficio, en lugar de una estimación aproximada combinada.
Envolturas en U para blanqueamiento dental de color violeta púrpura para marca propia y venta al por mayor.
Envolturas blanqueadoras dentales moradas en forma de U: Guía de abastecimiento de marca blanca para marcas
¿Cómo funcionan las tiras blanqueadoras moradas? Una guía de corrección de color para compradores de marcas blancas.

Guía de aplicación y dispensación del lápiz blanqueador: qué deben comprobar los compradores antes de la producción en masa.
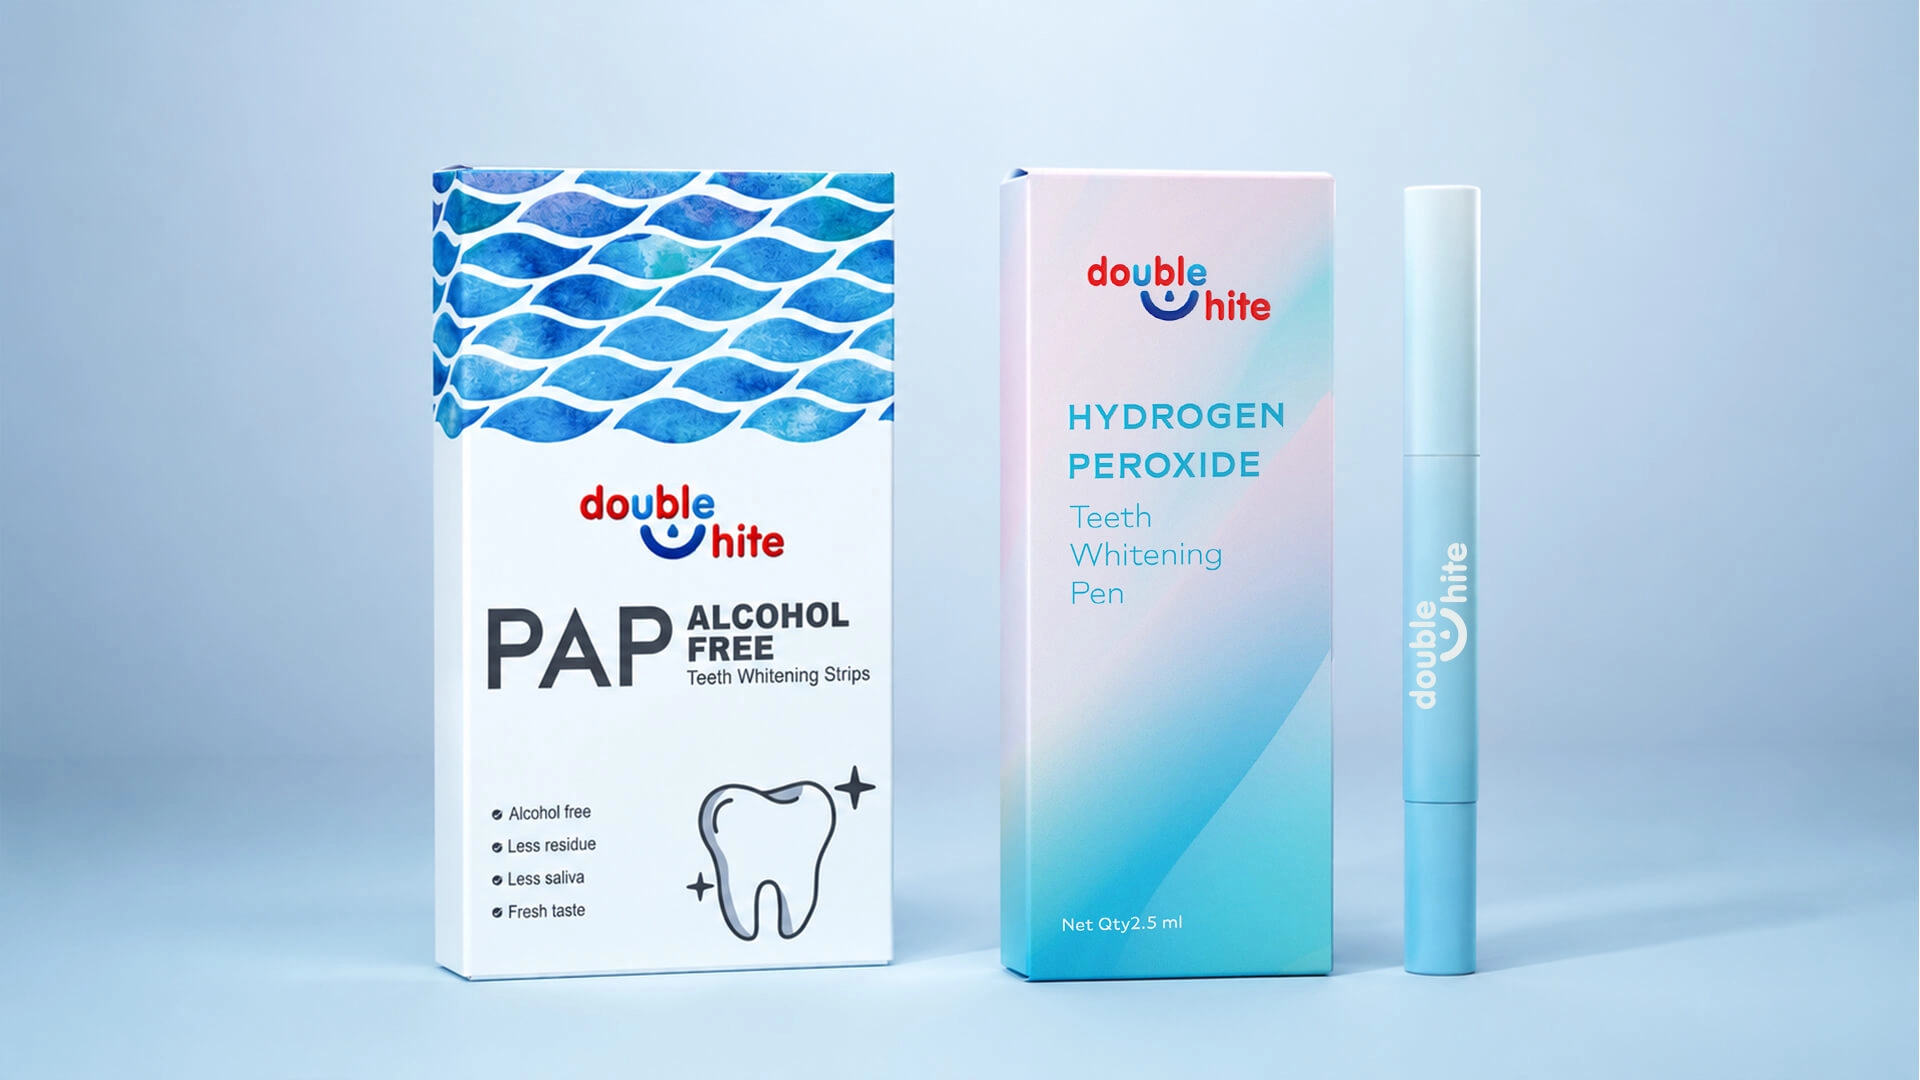
Estabilidad de la fórmula de los bolígrafos blanqueadores: qué deben probar los compradores antes de la producción en masa.

Cómo elegir un fabricante de productos para blanquear los dientes de marca propia

Tiras blanqueadoras de dientes sin alcohol PAP OEM ODM PAPNA-01
Nuestras tiras blanqueadoras de dientes PAP están especialmente diseñadas para personas con dientes sensibles y brindan una experiencia de blanqueamiento suave y cómoda. Dile adiós a las manchas difíciles y dale la bienvenida a una sonrisa brillante.

Envolturas en U para blanquear los dientes con color violeta púrpura
Las tiras blanqueadoras de dientes en forma de U de marca propia Double White , de color púrpura, eliminan las manchas de forma selectiva gracias a sus tiras correctoras de color púrpura, diseñadas para un blanqueamiento uniforme y eficaz. Estas tiras se ajustan cómodamente y ofrecen resultados consistentes para un blanqueamiento dental de calidad profesional.

Tiras de gel blanqueador dental con peróxido de hidrógeno para marcas OEM y de marca blanca.
Las tiras de gel blanqueador dental con peróxido de hidrógeno de Double White están diseñadas para marcas, mayoristas y vendedores en línea que buscan una opción confiable y económica para empezar. Con una fórmula de gel de doble elasticidad, concentración controlada de peróxido de hidrógeno y la posibilidad de empaquetado con marca propia, este producto es ideal para su venta en supermercados, salones de belleza y distribución en línea a nivel mundial.
Las tiras de gel blanqueador dental con peróxido de hidrógeno de Double White están diseñadas para marcas, mayoristas y vendedores en línea que buscan una opción confiable y económica para empezar. Con una fórmula de gel de doble elasticidad, concentración controlada de peróxido de hidrógeno y la posibilidad de empaquetado con marca propia, este producto es ideal para su venta en supermercados, salones de belleza y distribución en línea a nivel mundial.
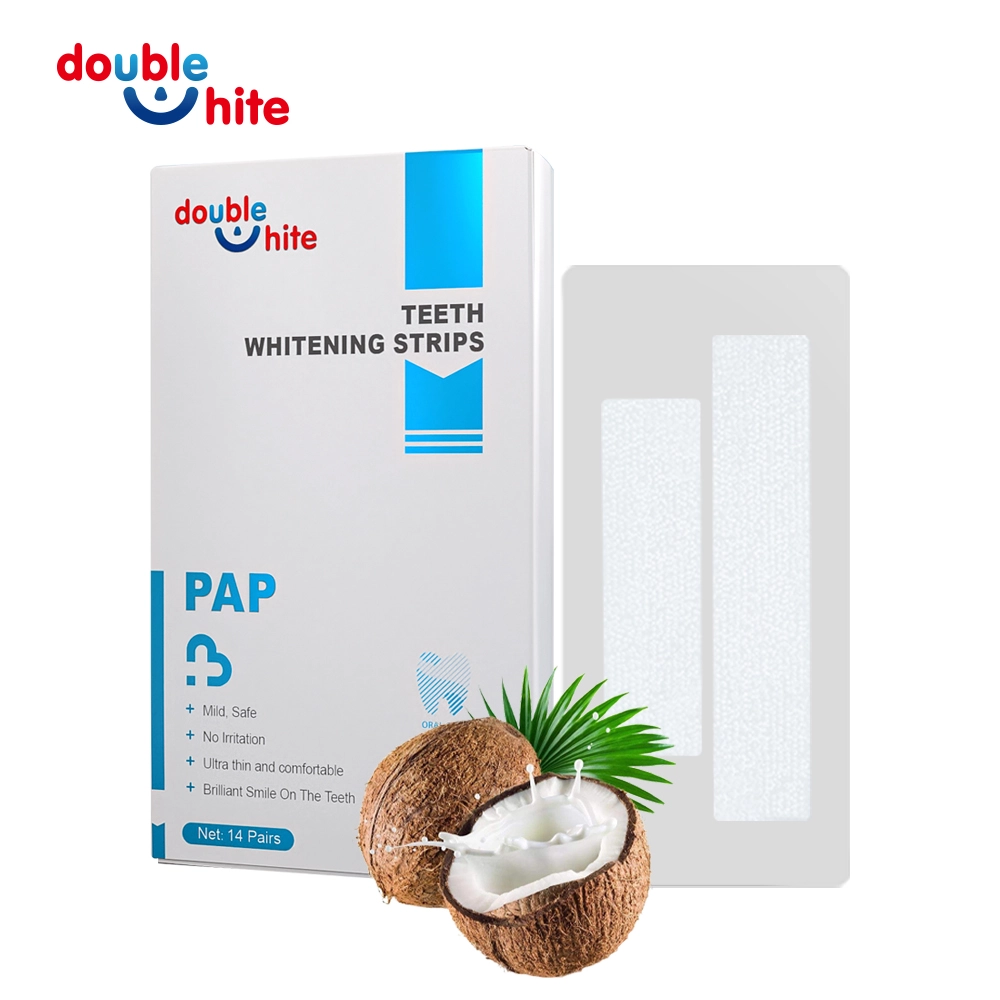
Tiras de gel blanqueador de dientes PAP personalizadas
Las tiras de gel blanqueador PAP personalizadas están diseñadas para marcas blancas, mayoristas, salones de belleza, clínicas y vendedores en línea que buscan productos blanqueadores a base de PAP con personalización OEM/ODM flexible. Double White ofrece posicionamiento de fórmulas personalizadas, selección de sabores, empaques de marca blanca, impresión de logotipos, desarrollo de muestras y producción a granel para diferentes mercados de cuidado bucal.
Envíanos tu consulta
Comuníquese con nosotros a través del formulario a continuación o mediante la información de contacto proporcionada.
Nuestro equipo dedicado está comprometido a brindar respuestas rápidas y personalizadas a todas sus consultas.
Por favor, rellene los campos de arriba con su nombre completo, dirección de correo electrónico y comentario.


Copyright © 2026 Double White Todos los derechos reservados. Diseño de gooeyun.
WhatsApp: +8615920313473
cdoublewhite
Doble blanco
doublewhitecn
cdoublewhite
cdoublewhite
Double White